Spotify 時代,Z 世代為什麼搶著去買 CD?
讀完這篇,你會知道:
1. RIAA 官方數據:2026 年上半年 CD 銷售額比去年同期暴增 58.6%,而且主力買家是 Z 世代
2. 為什麼年輕人不是在「懷舊」,而是在對演算法說「不」
3. 這個訊號對品牌、媒體、內容產業的啟示是什麼
思考的起點
2025 年 CD 銷量下跌 11.6%,唱片公司準備寫它的訃聞。2026 年上半年,CD 銷售額比去年同期暴增 58.6%。買單的,不是那些在車子後座放了一整箱 CD 的四、五年級生,而是從來沒用過隨身聽的 Z 世代。這不是懷舊,這是一個關於人和科技關係的重要訊號。
一個讓唱片業意外的數字:58.6%
2026 年 9 月 4 日,美國唱片業協會(RIAA)公布 2026 年上半年音樂市場報告,數字震驚業界。CD 在這六個月創下 1 億 7,110 萬美元的銷售額,較 2025 年同期的 1 億 790 萬美元成長了整整 58.6%。銷售量從 1,200 萬張增加到 1,750 萬張,年增 45.7%。
這個反轉特別令人意外,因為就在 2025 年全年,CD 的表現還是負成長—銷售額下跌 7.8%,銷售量下跌 11.6%。沒有任何分析師預測到它會在一年內從下坡路急轉彎。
黑膠唱片的回潮已經持續了近二十年,業界早就不感到驚訝。但 CD 的反彈,是真正出乎意料的事—因為它的消費族群,已經超出了所有人最初的預測範圍。
RIAA 的報告同時顯示,整體實體音樂市場在 2026 年上半年成長 25.9%,總收入達到 7 億 3,150 萬美元。黑膠成長 17.7%,CD 成長 58.6%。串流並沒有萎縮,所有主要收入類別都在成長—這代表這不是替代效應,而是消費者在「加法」地增加新的媒體接觸行為。
買 CD 的人是誰:從來沒用過隨身聽的世代
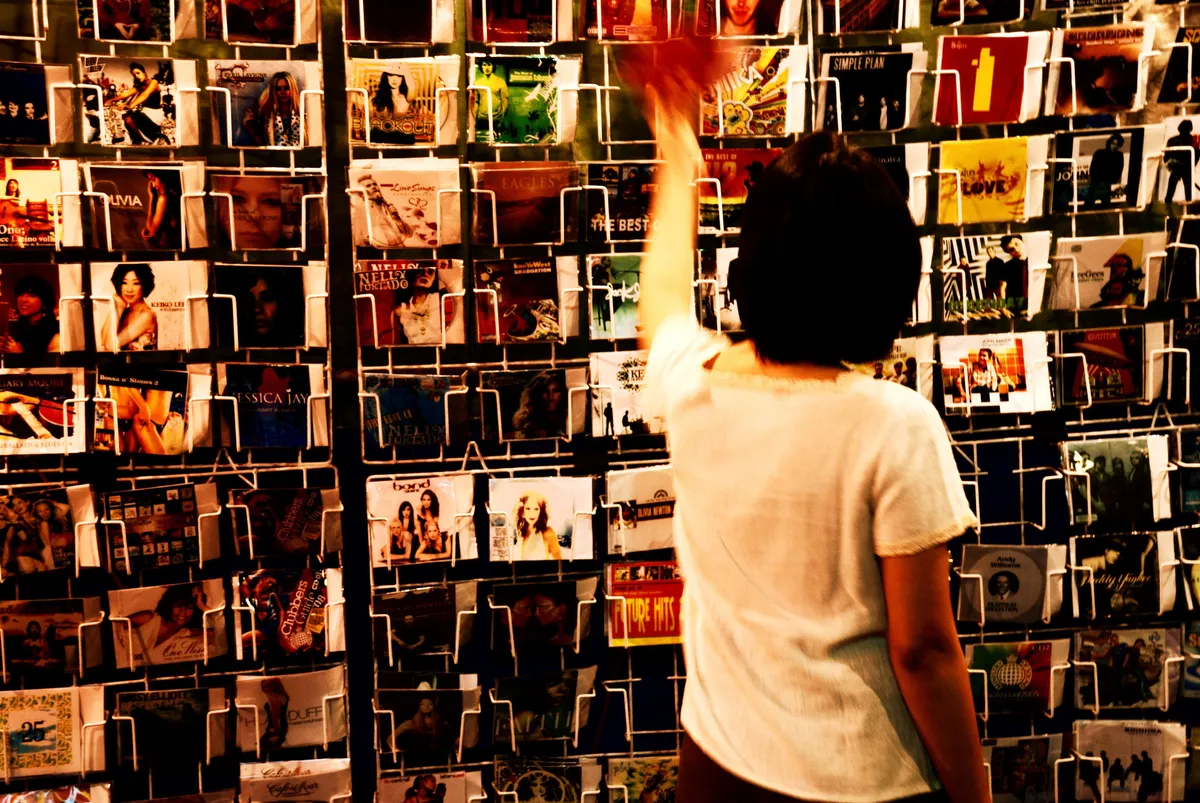
TechCrunch 的報導指出,這波 CD 回潮的核心消費族群,是從來沒有在 CD 時代長大的 Z 世代。他們沒有隨身聽,沒有在車子裡換碟的記憶,甚至對 CD 播放器的長相可能是陌生的。
那他們為什麼要買?
根據 TechCrunch 的分析,Z 世代對 CD 的興趣,和他們同樣在搶購傻瓜相機、打字機、無功能手機(dumbphone)的動機是一致的:他們要的是一種「掌控自己何時接觸科技」的感覺。CD 播放器放一張碟,按下播放,就從第一首播到最後一首,中間沒有演算法插播,沒有「你也可能喜歡」,沒有自動跳到下一首。這張碟播完了,它就停了。
這是一種主動性的行為,是選擇,是邊界。在串流平台的世界裡,你可以聽到全人類有史以來錄製的幾乎所有音樂,但代價是你失去了「選擇停止」的能力—因為它永遠在推薦下一首。
值得注意的是,Luminate 的 2026 年中報告指出,如果把 BTS 新專輯《ARIRANG》和整個 K-pop 類別排除,CD 銷售依然成長了 6.7%。也就是說,這個趨勢不是單一 K-pop 粉絲的集體購買行為,而是更廣泛的消費者行為轉變。
這不是懷舊,是對演算法文化的反應
要理解這波 CD 回潮,必須先理解它的對立面是什麼。
串流平台的設計邏輯,是最大化停留時間。每一首歌結束,就自動開始下一首;每一個推薦,都是根據你過去的行為預測你「最可能繼續聽下去」的內容。這個設計非常有效—Spotify 的月活躍用戶在 2026 年依然持續成長—但它也製造了一個副作用:使用者愈來愈難以決定什麼時候停下來。
CD 的物理限制,意外地變成了一種資產。一張 CD 大約 74 分鐘,放完就結束。你要再聽,要主動去換碟。這個「摩擦力」不是缺點,在 2026 年的媒體環境裡,它是一種保護—保護你的注意力,保護你對自己選擇的主動性。
Gear Live 的評論說得直接:「一張 CD 以藝術家設定的順序播放專輯,然後停止。演算法是可選的。」這句話揭示了一件事:對很多 Z 世代來說,實體音樂不是品質的選擇,而是體驗設計的選擇—他們想要一種有結束的體驗,而不是一種無限延伸的消費。
這和「慢食」、「數位排毒」、「深度工作」的興起,都指向同一個文化訊號:在資訊過載的時代,主動選擇限制,是一種新的奢侈。
同一個訊號,在不同產業的不同面貌
CD 不是唯一在回潮的東西。TechCrunch 的報導把它放在一個更大的脈絡裡:傻瓜相機、傳統底片攝影、打字機、有線電話、類比合成器—這一批「低科技」產品,在 2026 年都出現了不同程度的銷售回升,消費族群都偏年輕。
這些產品有一個共同的特質:它們都有明確的邊界。傻瓜相機一卷底片 36 張,拍完要等沖洗;打字機打錯了沒辦法 Ctrl+Z;有線電話不能帶著走。這些「限制」,在上一個時代是它們被淘汰的原因,在這個時代,成了它們被重新選擇的原因。
從品牌溝通的角度看,這個趨勢有一個直接的啟示:消費者不是永遠追求「更多」。在某些情境下,「更少但更完整」的體驗,比「無限但無邊際」的選擇更有吸引力。
從媒體產業的角度看,這代表「封閉的內容單位」可能正在重新獲得價值。一張完整的專輯、一本書、一部電影,作為有開始有結束的體驗,和無限推薦流的邏輯是不同的—而且它們的吸引力可能正在回升。
從消費零售的角度看,實體物件的回潮,意味著某一類消費者願意為「所有權」和「儀式感」付出額外的代價。他們不只是在購買音樂,他們在購買一個行為—一個把碟放進去、按下播放的行為,和一個選擇停止的行為。
這個訊號,對台灣的內容和品牌產業意味著什麼
台灣在這個趨勢裡的位置很微妙。一方面,台灣的串流普及率高,Spotify、Apple Music、YouTube Music 是主流媒體消費管道。另一方面,台灣的 K-pop 消費群體很活躍—而這波 CD 回潮,K-pop 粉絲的集體購買行為是一個重要推力。
但更值得台灣產業關注的,不是 K-pop 粉絲的購買行為,而是這背後更廣泛的消費者心理:對「有邊界的體驗」的渴望,以及對「掌控感」的需求。這兩者,在台灣的數位媒體環境裡同樣存在。
對音樂人和唱片公司來說,這個數據提供了一個理由,重新思考實體發行的意義。它不再只是粉絲的收藏品,而是一種「完整體驗的載體」—一個讓消費者可以真正「擁有」一段音樂體驗的方式。
對品牌來說,這個訊號指向一個更深的問題:我們設計的產品和服務,給了消費者足夠的「停止點」嗎?還是我們一直在把他們推向下一個,再下一個,而從來沒有問他們想不想停下來?
RIAA 的數字告訴我們,有一群消費者用實際的購買行為回答了這個問題。他們選擇了一個有結束的東西。在 2026 年,這件事值得所有做內容、做媒體、做品牌的人認真坐下來想一想。
我們的觀點
RIAA 的報告上了科技媒體的版面,大多數討論集中在「CD 是不是真的回來了」這個問題上。我們覺得這個問題問錯了方向。
更值得問的問題是:為什麼在選擇最多的時代,有人要主動選擇限制?這個問題的答案,不只適用於音樂產業,它適用於任何一個正在為使用者設計體驗的人。
「無限」不是終點,「完整」才是。這是 Z 世代用買碟這個動作告訴我們的事。
概念速查
摩擦力設計(Friction Design):
在產品或服務中刻意保留某些「不便」或「限制」,以創造更有意義的使用體驗。與「去除所有摩擦力」的主流設計邏輯相反,摩擦力設計認為適度的阻力可以增加使用者的投入感和滿足感。
慢媒體(Slow Media):
對應「慢食」運動,慢媒體指以刻意、專注、有邊界的方式消費媒體內容。強調深度閱讀、完整聆聽、有意識地選擇停止,相對於無限推薦流的「快媒體」消費模式。
實體優先消費(Physical-First Consumption):
消費者主動選擇實體物件而非數位替代品,動機不只是音質或品質,更多是對「所有權」、「儀式感」��「有限性」的追求。在音樂、攝影、書籍等領域均有觀察到。
FAQ
Q:CD 的銷售成長是 K-pop 粉絲推動的,這個趨勢會持續嗎?
A:Luminate 的數據顯示,即使排除 BTS 新專輯《ARIRANG》和整個 K-pop 類別,CD 銷售仍然成長了 6.7%。K-pop 是一個推力,但不是唯一的解釋。真正有意思的是基礎趨勢—對實體媒體的廣泛興趣回升。
Q:串流平台難道不知道使用者有這種需求嗎?
A:知道,但平台的商業模式是以停留時間換廣告收益或訂閱黏著度,這和「給使用者一個自然結束點」的邏輯本質上是矛盾的。這不是技術問題,是誘因設計的問題。
Q:台灣的音樂市場有沒有類似的跡象?
A:目前台灣的公開數據不足以直接類比。但從周邊現象來看:實體演唱會周邊商品的銷售持續強勁、部分獨立音樂人採用限量黑膠發行—這些都是消費者願意為「實體所有權」付出代價的訊號。
開放討論
你最近有沒有刻意選擇一種「有邊界」的媒體消費方式?
・是什麼讓你做出那個選擇?是主動的決定,還是某個時刻突然覺得「夠了」?
・如果你在做內容或品牌,你設計的體驗有沒有「結束點」?你覺得那重要嗎?
資料來源
關於文字策展人
Cha Cha 是查查創意文字策展人暨創辦人,Stanford d.school 設計思考專業研修,累積超過三百場企業工作坊實戰經驗。長期深耕設計思考、創意思考與未來趨勢,致力於讓更多人在 AI 時代找到自己的思考方式。
訂閱電子報
訂閱「未來思考週報」,每週三收到精選文章與趨勢洞察。